
Bạn riêng tư đến đâu?
Tôi gần đây đọc một bài đăng trên mạng xã hội/tổng hợp tin tức Reddit chi tiết chính xác cách OP (người đăng bài gốc) đã lừa đảo một công ty bảo hiểm. OP chắc chắn danh tính họ an toàn, và công ty bảo hiểm không thể xác định họ. Hơn nữa, họ tin rằng tội phạm của họ đã quá thời hiệu truy tố.
Tình huống này diễn ra khác biệt cho hàng triệu công dân. Công ty bảo hiểm là doanh nghiệp làm lợi nhuận, nhiều nơi có trách nhiệm gegenüber cổ đông. Tất nhiên, điều này có nghĩa là giảm thiểu trách nhiệm tiềm ẩn đối với khách hàng — những người như bạn và tôi.
Tôi chắc một phần bạn hiểu, thậm chí thông cảm với công ty bảo hiểm.畢竟, yêu cầu giả mạo làm tăng phí bảo hiểm, trong các yếu tố khác. Mặt khác, công ty bảo hiểm sử dụng chiến thuật ngày càng xâm lấn để điều tra và xác minh yêu cầu tiềm năng, giữ cho yêu cầu giả mạo và độc hại khác ở mức thấp.
Họ đi xa đến đâu? Có quá xa không? Và quan trọng nhất, có hợp pháp không?
Thời đại thông tin
Thời đại thông tin mang lại bối cảnh dữ liệu đang phát triển. Công ty bảo hiểm nhận rõ rằng hàng trăm triệu cá nhân đăng tải và chia sẻ thông tin riêng tư trên một loạt trang web công khai đôi khi gây sốc. Ngay khi bỏ qua mạng xã hội, hầu hết chúng ta để lại dấu vết số dễ dàng truy vết.
Một số biến số được xem xét khi bạn xin bảo hiểm. Tuổi, vị trí, nghề nghiệp, lịch sử bảo hiểm trước — bao gồm yêu cầu và hủy bỏ, thậm chí lịch sử tín dụng — đều được cân nhắc. Bạn thấy sự phân biệt giữa các loại dữ liệu tôi liệt kê. Khách hàng bảo hiểm tự nguyện cung cấp tuổi, ngày sinh, v.v. Nhưng khi bạn xin báo giá, nhà bảo hiểm tiềm năng sẽ lùng sục qua hàng loạt hồ sơ công khai.
Câu hỏi cá nhân chi tiết
Số lượng thông tin bạn phải cung cấp liên quan đến loại bảo hiểm bạn muốn mua. Ví dụ, Public Citizen, nhóm bảo vệ quyền người tiêu dùng phi lợi nhuận, bị sốc khi quyết định tìm nhà cung cấp bảo hiểm y tế mới:
Điều làm chúng tôi lo lắng không phải giá cả — chúng tôi quen với sốc giá hàng năm — mà là các bảng hỏi từ một số nhà thầu mới. Họ muốn biết nhiều hơn số nhân viên, số người phụ thuộc và độ tuổi; họ yêu cầu lịch sử y tế chi tiết của mọi người sẽ được bảo hiểm.
Điều này xảy ra năm 2001, nhưng câu hỏi không thay đổi. Công ty bảo hiểm y tế muốn đảm bảo chính sách họ phát hành vững chắc, không chịu rủi ro chi trả. Ngay cả khi bạn khỏe mạnh, bạn vẫn bị trừng phạt bởi những người không khỏe.
Tiền cảnh di truyền
Giữ phí bảo hiểm thấp là mối quan tâm lớn của nhiều công dân Mỹ. Tuy nhiên, kiểm tra gen hiện nay rẻ và dễ tiếp cận. Do đó, một số công ty bảo hiểm khám phá tùy chọn bắt buộc người mua bảo hiểm tiềm năng trải qua kiểm tra gen. Bạn sẽ vui biết một số luật ở cấp bang và liên bang tồn tại để cấm công ty bảo hiểm dùng kiểm tra gen phân biệt đối xử với người mua tiềm năng:
Phân biệt đối xử di truyền xảy ra khi người bị đối xử khác biệt bởi nhà tuyển dụng hoặc công ty bảo hiểm vì họ có đột biến gen gây ra hoặc tăng nguy cơ rối loạn di truyền. Nỗi sợ phân biệt đối xử là mối quan tâm phổ biến trong số những người cân nhắc kiểm tra gen.
Đạo luật Thông tin di truyền không phân biệt đối xử (GINA) được thiết kế chính cho điều này. GINA gồm hai phần. Phần I bảo vệ chống phân biệt đối xử di truyền trong bảo hiểm y tế, Phần II bảo vệ trong việc làm.
Tuy nhiên, GINA không bảo vệ hoàn toàn, ít nhất không phải mọi trường hợp. GINA có thể áp dụng cho bảo hiểm y tế, nhưng không bao gồm các chính sách chính khác như nhân thọ, khuyết tật, chăm sóc dài hạn, cũng như các tình huống cụ thể khác. Hậu quả đệm có thể tàn khốc.
Ví dụ, đơn xin bảo hiểm nhân thọ dễ bị từ chối nếu kết quả kiểm tra gen được tiết lộ cho nhà cung cấp tiềm năng.
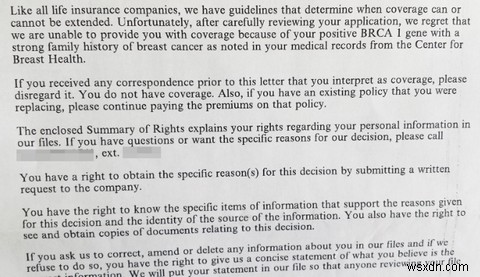
12% dân số chung sẽ được chẩn đoán ung thư vú. Ngược lại, ước tính 55-65% phụ nữ có đột biến BRCA 1 sẽ phát triển ung thư vú trước 70 tuổi. Ngành bảo hiểm nhân thọ chỉ có một suy nghĩ: mô hình kinh doanh sẽ sụp đổ nếu chấp nhận hàng triệu người ung thư và bệnh di truyền khác.
Trong ô tô của bạn nữa
Câu hỏi chi tiết không giới hạn ở bảo hiểm y tế. Chính sách bảo hiểm dựa trên sử dụng (UBI) hỏi một bộ câu hỏi khác, cũng yêu cầu người mua bảo hiểm tiềm năng lắp thiết bị trên xe. Phí bảo hiểm cuối cùng sẽ được hình thành bởi tuổi, vị trí, giới tính, lịch sử lái xe, và xe cộ, mặc dù nghề nghiệp và tình trạng sở hữu nhà cũng được xem xét.
Chính sách dựa trên sử dụng nêu ra vấn đề khác. Người lái xe đồng ý với thiết bị theo dõi lắp trên xe. Ngoài các biến số đã nêu, chính sách UBI dùng telemetry để xác định phí. Các phép đo khác nhau tùy nhà cung cấp. Một số chỉ xem quãng đường, người khác xem tốc độ trung bình, thói quen phanh, thời gian trong ngày, tốc độ, gia tốc, và vị trí di chuyển.
Việc theo dõi dừng ở đâu? David Marlett, Giáo sư danh dự Bảo hiểm IIANC tại Đại học Bang Appalachian coi bảo hiểm dựa trên sử dụng tương tự mạng xã hội, ít nhất về mặt chia sẻ thông tin:
Nhiều người dường như thoải mái chia sẻ vị trí và thông tin cá nhân qua mạng xã hội, nên điều này không thực sự khác biệt. Nhiều nhà bảo hiểm đã dùng mạng xã hội trong thẩm định và điều tra yêu cầu bồi thường mà không cần sự đồng ý của người tiêu dùng.
Tất nhiên, điều này có nghĩa là chúng ta có thể chấp nhận thông tin bị hút từ mọi nơi, đúng không?! Và đó chưa kể câu cuối của trích dẫn trên. Đừng lo, chúng ta sẽ xem tiếp!
Chính sách UBI có thể tiết kiệm tiền trong năm, nhưng tôi chắc chắn sẽ điều tra công ty bảo hiểm và chính sách sử dụng dữ liệu của họ trước khi ký.
Tự "báo tin" trên mạng xã hội
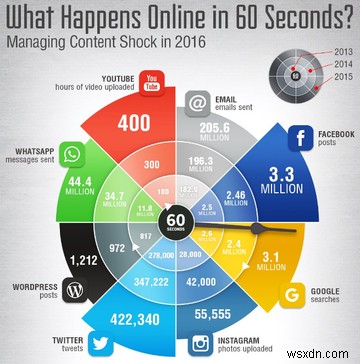
Facebook có hơn 1,7 tỷ người dùng. Năm 2015, có khoảng 3,3 triệu bài đăng mỗi 60 giây. Người chia sẻ mọi loại thông tin, đôi khi không suy nghĩ. Bài đăng về việc bạn ghét Donald Trump hay Hillary Clinton sẽ ở online mãi mãi. Dòng chảy thông tin cá nhân không ngừng này không bị công ty bảo hiểm bỏ qua.
Facebook gần đây chặn kế hoạch của nhà cung cấp bảo hiểm Anh muốn xem dòng thời gian tài xế trẻ trước khi định phí. Admiral muốn sự cho phép của tài xế mới để đánh giá bài đăng và thích của họ nhằm xác định an toàn lái xe:
"Bảo vệ quyền riêng tư của mọi người trên Facebook là ưu tiên hàng đầu. Chúng tôi có hướng dẫn rõ ràng ngăn chặn thông tin từ Facebook được dùng để quyết định quyền lợi," một phát ngôn viên Facebook nói. "Chúng tôi hiểu Admiral sẽ yêu cầu người đăng ký trả lời câu hỏi để đánh giá quyền lợi."
Ứng dụng này sẽ là đầu tiên loại này tại Anh. Thuật toán sẽ quét dòng thời gian và tài khoản Facebook của người trẻ. Thuật toán sẽ đánh giá các yếu tố như mức độ tổ chức, cấu trúc câu, ngữ pháp, dùng danh sách, thậm chí mức độ "tự tin" thể hiện trong bài đăng.
Cá nhân tôi thấy điều này kinh khủng, nhưng chỉ vì tôi đăng mọi thứ ngẫu nhiên lên Facebook. Tuy nhiên, Dan Mines, người dẫn dự án firstcarquote tại Admiral nhấn mạnh "rất minh bạch. Nếu bạn không muốn dùng trong báo giá thì không buộc. Chúng tôi cố gắng xây dựng sản phẩm cho phép người trẻ xác định mình là tài xế an toàn."
Giám sát
Nhà cung cấp bảo hiểm có nhiều công cụ xác định yêu cầu có hợp pháp. Nhưng nơi có nghi ngờ, và chắc chắn trong yêu cầu kéo dài hoặc đắt tiền, công ty bảo hiểm có thể dùng giám sát. Điều này liên quan đến thu thập bằng chứng có thể dùng chống lại yêu cầu có thể giả mạo. Là công cụ then chốt trong nhiều chiến lược chống gian lận. Tuy nhiên, nó khiến người bị giám sát cảm thấy quyền riêng tư bị xâm phạm, dễ hiểu.
Bài đăng mạng xã hội không bị loại khỏi giám sát này. Cập nhật thông tin số cho phép công ty bảo hiểm và điều tra viên dễ dàng quan sát mà không làm ai nghi ngờ. Quy trình chắc chắn giảm gian lận, nhưng biến bảo hiểm thành sản phẩm nhất thời, luôn thay đổi.
Tôi không nghĩ nhiều người sẵn sàng cho nhà cung cấp bảo hiểm cập nhật động sản phẩm họ mua. Mặt khác, mạng xã hội không "mới", nhưng vẫn đang lớn. Giáo dục người dùng mới, dù trẻ hay già, chắc chắn giúp quyền riêng tư mạng xã hội, nhưng không phải giải pháp hoàn hảo nhiều người mong muốn.
Một sự cân bằng cẩn thận
Bảo vệ quyền riêng tư là mối quan tâm lớn. Trong kỷ nguyên nhiều người Mỹ dường như từ bỏ quyền riêng tư, và chia sẻ thông tin cá nhân không ngừng tăng, nhà bảo hiểm không phải nhìn xa để tìm dữ liệu họ cần.
Theo ý tôi, nếu bạn gian lận công ty bảo hiểm, bạn phải chấp nhận quyền riêng tư bị xâm phạm. 毕竟, bạn vi phạm hợp đồng, chắc chắn bạn không cần tôi nói, đó có thể là tội phạm liên bang. Tương tự, bạn không chỉ gian lận công ty bảo hiểm của mình. Bạn đang chủ động tăng phí cho những công dân chăm chỉ khác.
Bạn vạch đường giới hạn quyền riêng tư với công ty bảo hiểm ở đâu? Họ có nên bị cấm truy cập mạng xã hội? Hay do cá nhân tự điều chỉnh bài đăng? Hãy cho chúng tôi biết suy nghĩ bên dưới!